سعید طبرسی
(روایت خیلی ساده از ساختار صندوقها و مشکلات معاملاتی سال ۱۴۰۵)
این متن برای خواننده مبتدی نوشته شده است. یعنی با فرض اینکه خواننده از ابتدا نمیداند صندوق اهرمی چیست، چرا دو نوع واحد دارد و اصلا چرا ممکن است واحدهای یک صندوق با قیمتی پایینتر از ارزش داراییهایش معامله شوند. هدف این است که اول ساختار را خیلی ساده بفهمیم و بعد مشکلات معاملاتی این صندوقها را بررسی کنیم.
1. صندوق اهرمی چیست؟
صندوق اهرمی یک صندوق سرمایهگذاری بورسی است که پول سرمایهگذاران را جمع میکند و عمدتاً در سهام سرمایهگذاری میکند. فرق اصلی آن با یک صندوق سهامی معمولی این است که دو گروه سرمایهگذار در آن حضور دارند: دارندگان واحدهای عادی و دارندگان واحدهای ممتاز.
دارنده واحد عادی معمولاً دنبال بازدهی باثباتتر است. در مقابل، دارنده واحد ممتاز ریسک بیشتری میپذیرد تا اگر عملکرد صندوق خوب بود، بازدهی بیشتری بگیرد. به زبان خیلی ساده، ابتدا حقوق و بازدهی مربوط به واحدهای عادی در چارچوب صندوق در نظر گرفته میشود و آنچه از عملکرد صندوق باقی میماند بیشتر به واحدهای ممتاز میرسد. بنابراین واحد ممتاز در رشد بازار میتواند بیشتر بالا برود و در افت بازار هم بیشتر آسیب ببیند.
برای همین گفته میشود این صندوق «اهرم» دارد. منظور از اهرم در اینجا این نیست که لزوماً صندوق وام گرفته است؛ منظور این است که ساختار صندوق طوری طراحی شده که نوسان و بازدهی بخش ممتاز از نوسان کل داراییهای صندوق بزرگتر میشود.
2. سه مفهوم پایه که باید بلد باشیم
الف) NAV چیست؟
NAV یا ارزش خالص داراییها یعنی اگر داراییهای صندوق را ارزشگذاری کنیم و بدهیهای آن را کم کنیم، خالص ارزش هر واحد چقدر میشود. پس NAV نوعی ارزش محاسباتی است که از روی داراییهای صندوق به دست میآید.
ب) حباب منفی یعنی چه؟
واحدهای صندوق در بورس معامله میشوند و مثل سهام، قیمت تابلو دارند. این قیمت ممکن است دقیقا با NAV برابر نباشد. اگر قیمت تابلو پایینتر از NAV باشد، میگوییم واحد با «حباب منفی» یا «تخفیف» معامله میشود.
فرمول حباب منفی:
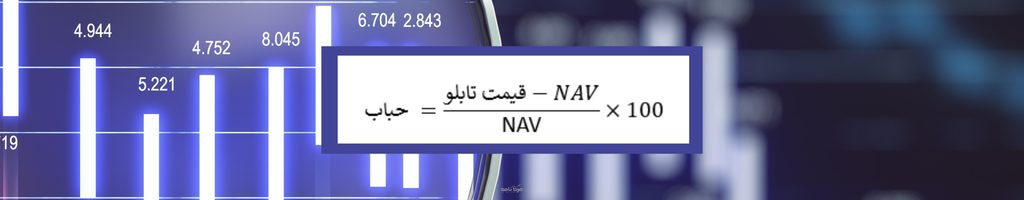
مثال: اگر NAV برابر ۱٬۰۰۰ تومان و قیمت تابلو ۸۰۰ تومان باشد، حباب منفی ۲۰ درصد است. یعنی واحد صندوق ۲۰ درصد پایینتر از ارزش محاسباتی خود معامله میشود.
ج) ضریب اهرمی چیست؟
برای فهم ساده، ضریب اهرمی نشان میدهد ارزش کل داراییهای صندوق در مقایسه با سرمایهای که متعلق به دارندگان واحدهای ممتاز است چقدر بزرگ است. هرچه این نسبت بیشتر باشد، اثر تغییرات ارزش داراییهای صندوق بر واحدهای ممتاز بیشتر میشود.
فرمول سادهشده ضریب اهرمی:
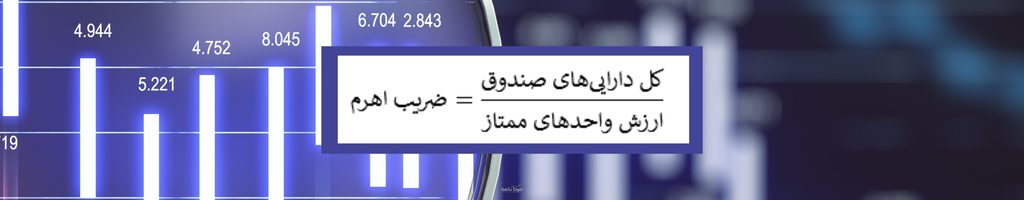
داراییهای کل صندوق را نسبت به سرمایهای که پشت واحدهای ممتاز قرار دارد میسنجیم. مثلا اگر کل خالص دارایی صندوق ۱۰۰ و بخش منتسب به ممتاز ۴۰ باشد، ضریب اهرمی 2.5 برابر میشود. نتیجه این نسبت روشن است: وقتی ضریب اهرمی بالاست، واحد ممتاز به تغییرات بازار حساستر میشود. یعنی هم امکان سود بیشتر دارد و هم احتمال زیان بیشتر.
3. مشکل صندوقهای اهرمی در ۱۴۰۵ از کجا شروع شد؟
در نیمه شهریور ۱۴۰۵، واحدهای ممتاز به صورت پایدار پایینتر از NAV معامله میشدند. حباب منفی بیش از ۱۰ درصد بود و در چند صندوق به بالای ۲۰ درصد هم رسیده بود. این نشان میداد مشکل فقط یک نوسان کوتاهمدت نیست.
ریشه ماجرا را باید در تفاوت میان «داشتن دارایی» و «نقدشوندگی» دید. صندوق ممکن است سهام زیادی در پرتفوی داشته باشد و روی کاغذNAV بالایی هم داشته باشد، اما این به معنی آن نیست که همان لحظه پول نقد آماده برای حمایت از قیمت واحدها در اختیار دارد. برای تبدیل دارایی به پول باید سهام فروخته شود و این کار هم ممکن است زمان ببرد و هم به قیمت همان سهام فشار وارد کند.
از طرف دیگر، دارنده واحد ممتاز اگر بخواهد از صندوق خارج شود، معمولاً واحد خود را در بازار به شخص دیگری میفروشد. این معامله فقط مالک واحد را عوض میکند؛ لزوماً باعث نمیشود خود صندوق سهامش را بفروشد، پول نقد فراهم کند یا واحدهای ممتاز را ابطال کند. بنابراین ممکن است صندوق دارایی زیادی داشته باشد، اما دارندگان واحد ممتاز در بازار با کمبود خریدار روبهرو شوند و برای خروج مجبور شوند واحدهای خود را ارزانتر بفروشند.
برای کمشدن حباب منفی، یکی از راههای عملی این بود که خود صندوق بخشی از سهامش را بفروشد، با پول حاصل واحدهای ممتاز را از بازار بخرد و آنها را ابطال کند. در این صورت، تعداد واحدهای ممتاز و اندازه صندوق کاهش پیدا میکرد و میتوانست فاصله قیمت و NAV را کمتر کند. اما این کار چند مانع جدی داشت:
اول؛ هزینه فروش داراییها: فروش حجم زیادی از سهام، به خصوص اگر صندوق در چند نماد خاص سرمایهگذاری سنگینی کرده باشد، میتواند به قیمت همان سهام فشار وارد کند. در نتیجه ممکن است با فروش دارایی برای کاهش حباب،NAV خود صندوق هم کاهش پیدا کند.
دوم؛ انگیزه اقتصادی مدیران: اگر کارمزد مدیر صندوق عمدتاً بر اساس اندازه داراییهای تحت مدیریت محاسبه شود و به قیمت تابلو وابستگی مستقیمی نداشته باشد، کوچکشدن صندوق میتواند درآمد مدیر را کاهش دهد. بنابراین ممکن است مدیر انگیزه کافی برای فروش دارایی و ابطال واحدها نداشته باشد.
سوم؛ رقابت میان صندوقها: فرض کنید یک صندوق برای کاهش حباب منفی، سهام بفروشد و واحدهای ممتاز خود را از بازار بخرد و ابطال کند. این اقدام ممکن است باعث کوچکشدن آن صندوق شود؛ اما همزمان، صندوقهای رقیب که هیچ اقدامی نکردهاند نیز از کاهش نسبی حباب و جذابتر شدن شرایط معاملات منتفع میشوند. یعنی یک صندوق هزینه اصلاح را میپردازد، اما بخشی از منفعت آن نصیب رقبایی میشود که اقدامی نکردهاند. همین موضوع میتواند انگیزه مدیران برای شروع یکجانبه این فرآیند را کاهش دهد؛ بهخصوص اگر منافع حاصل از این اصلاح نیز مستقیماً به مدیر یا بازارگردان نرسد.
چهارم؛ تغییر رفتار مدیران در مدیریت پرتفوی: در ساختار این صندوقها، به دلیل وجود واحدهای عادی و جریان ورود منابع از محل صدور این واحدها، ممکن است مدیران نگرانی کمتری از خروج سرمایه و ابطال واحدها داشته باشند. این ویژگی بهتدریج شیوه مدیریت پرتفوی را تغییر داده؛ بهطوریکه برخی صندوقها روی تعداد محدودی سهم تمرکز میکنند و به خرید مداوم همان نمادها ادامه میدهند، بدون اینکه مانند صندوقهایی با ریسک ابطال بالا، دائماً نگران تأمین نقدینگی برای خروج سرمایهگذاران باشند. وقتی چند صندوق بزرگ با منابع قابل توجه روی سهمهای مشابه متمرکز میشوند، تقاضای مستمر آنها میتواند قیمت سهم را از سطح متعارف تاریخی دور کند و حتی نسبت P/E را به سطوحی بالاتر از میانگین تاریخی برساند. در چنین شرایطی، فروش سهام برای تأمین منابع مورد نیاز ابطال، فقط یک تصمیم ساده معاملاتی نیست؛ بلکه ممکن است فشار فروش قابل توجهی بر همان سهمهایی وارد کند که صندوقها در آنها موقعیت بزرگی دارند.
در مجموع، مجموعه این عوامل باعث شده بود مدیران صندوقها با وجود مشاهده حباب منفی، انگیزه و تمایل کافی برای کوچککردن صندوق و خرید و ابطال واحدهای ممتاز نداشته باشند. در نتیجه، داراییهای صندوق همچنان در پرتفوی باقی میماند، اما حباب منفی نیز برای مدتی طولانی حفظ میشد.
4. بروز یک اتفاق تلخ برای معاملهگران
در نیمه شهریور و همزمان با حباب منفی بالا، خبری پیچید که سازمان بورس از مدیران صندوقهای اهرمی خواسته برای کاهش این فاصله برنامه ارائه بدهند. بازار این خبر را چنین تفسیر کرد که شاید صندوقها قرار است سهام بفروشند، واحدهای ممتاز را بخرند و ابطال کنند.
همین انتظار، نوسانگیران و معاملهگران کوتاهمدت را به خرید صندوقهای اهرمی سوق داد. در نتیجه، قیمت تابلو بالا رفت و حباب کمی کمتر شد. اما حوالی 20 شهریور، هنوز اقدام عملی بزرگی از طرف مدیران دیده نشده بود. یعنی کاهش حباب بیشتر از جیب خریداران جدید و با بالا رفتن قیمت تابلو اتفاق افتاد، نه با تغییر واقعی در سازوکار صندوقها.
به همین دلیل، این بهبود پایدار نماند. وقتی موج خرید فروکش کرد، مشکل دوباره برگشت. در مهرماه حباب منفی بسیاری از صندوقها دوباره به حدود ۲۰ درصد رسید و در هفته آخر مهر چند صندوق حتی حباب منفی ۲۵ درصد و بیشتر را ثبت کردند. این فاز از ماجرا، نشان داد خبردرمانی و هیجان، بهتنهایی باعث درمان نمیشود.
5. سازمان بورس چه اصلاحاتی انجام داد؟
در اواخر مهر ۱۴۰۵، سازمان بورس یک بسته چهارگانه برای صندوقهای اهرمی تصویب کرد:
- افزودن رکن بازارگردان؛ یعنی بازیگری که با خریدوفروش منظم به روان شدن معاملات و نزدیکترشدن قیمت به NAV کمک کند.
- اصلاح مبنای کارمزد مدیر؛ تا درآمد مدیر فقط به بزرگماندن صندوق وابسته نباشد و عملکرد هم در آن اثر داشته باشد.
- بازنگری در نحوه تعیین بازدهی واحدهای عادی؛ بر مبنای میانگین موزون بازدهی ماهانه پنج صندوق بزرگ درآمد ثابت.
- افزایش دامنه نوسان واحدهای صندوقهای اهرمی از مثبت/منفی ۴ درصد به مثبت/منفی ۶ درصد از ۱۶ آبان.
اینها اصلاحات مهمی بودند، اما تصویب مقررات به تنهایی به معنای حل فوری مشکل نبود. اثر واقعی آنها باید در عمل دیده میشد.
6. چرا در آبان حباب منفی بهسرعت کم شد؟
از ۱۶ آبان دامنه نوسان صندوقهای اهرمی بیشتر شد و همزمان فضای بازار هم مثبت بود. این اتفاق باعث شد معاملهگران ریسکپذیر دوباره به این صندوقها توجه کنند. در همان روز،NAV اغلب صندوقها حدود ۲ تا ۳ درصد رشد کرد، اما قیمت آخرین معامله تا ۶ درصد بالا رفت. یعنی قیمت بازار سریعتر ازNAV افزایش پیدا کرد. همین اتفاق حباب منفی را کوچکتر کرد. در ۱۸ آبان ارزش معاملات این صندوقها رکورد زد و به بیش از ۱۱ همت رسید. در ۱۹ آبان، حباب بیشتر صندوقها به جز دو صندوق، به کمتر از ۱۰ درصد رسید.
نکته مهم اینجاست که این کاهش شدید حباب بیشتر بهخاطر افزایش تقاضا، رشد سریعتر قیمت تابلو و تغییر دامنه نوسان است؛ نه اینکه لزوماً مدیران یا بازارگردانها در همان چند روز اقدام بسیار بزرگی کرده باشند. بنابراین باید بین «کمشدن حباب در بازار» و «حلشدن کامل ریشه مشکل» تفاوت گذاشت.
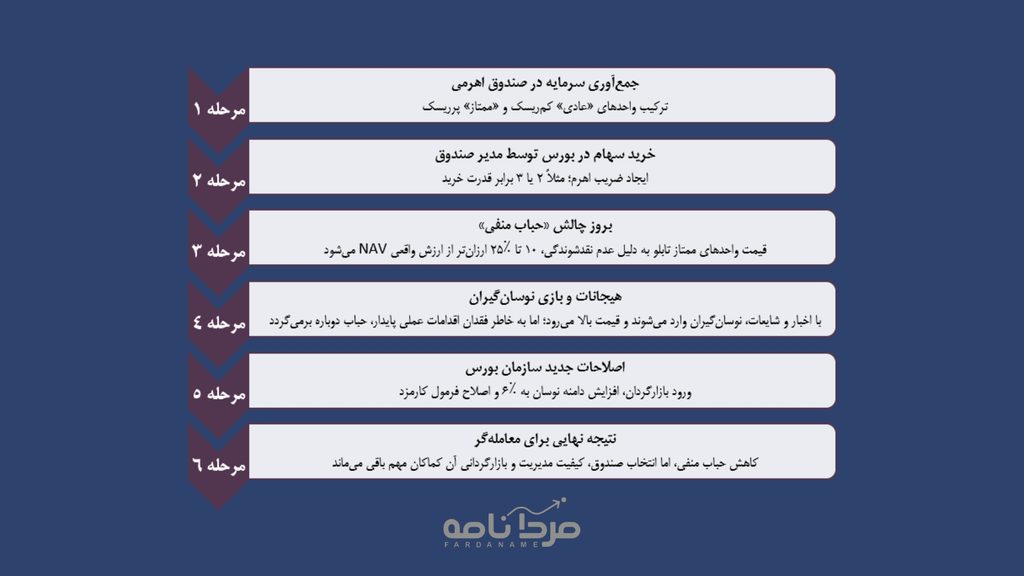
7. فلوچارت مراحل بروز مشکل در صندوقهای اهرمی، از مرداد تا آبان
8. جمعبندی و پیشبینی آینده
خلاصه ماجرا این است: صندوقهای اهرمی ابزارهایی هستند که در آنها واحدهای ممتاز نسبت به تغییرات بازار حساسترند. در نیمه سال ۱۴۰۵، چون قیمت تابلوی واحدهای ممتاز بهطور پایدار از NAV پایینتر رفت، مشکل حباب منفی شکل گرفت. علت این مشکل، نقدشوندگی پایین، دشواری فروش داراییها برای حمایت از قیمت واحدها و انگیزههای مدیریتی بود.
در شهریور، با خبرهای مربوط به مداخله سازمان بورس، حباب برای مدتی کمتر شد؛ اما چون پشت آن اقدام عملی کافی نبود، دوباره برگشت. در مهر مشکل عمیقتر شد. سپس در آبان، با اصلاحات مقرراتی و بهویژه افزایش دامنه نوسان و ورود خریداران ریسکپذیر، قیمتها سریعتر ازNAV رشد کردند و حباب منفی بیشتر صندوقها به زیر ۱۰ درصد رسید. با این حال، کم شدن حباب به معنی حل کامل مشکل نیست و باید در ادامه نیز عملکرد مدیران، بازارگردانها و ساختار صندوقها را زیر نظر داشت.