امین آموزش
در بررسی گزارشهای ۶ ماهه نخست سالِ گروه قند و شکر، شاهد عملکرد درخشان و حاشیهسودهای عالی در برخی شرکتها بودیم. در این نمادها، تناسب منطقی نرخ خرید ماده اولیه با نرخ فروش شکر و همچنین درآمدهای جانبی ناشی از فروش تفاله خشک و ملاس، اهرم سودآوری قدرتمندی خلق کرده است (البته توجه به نسبت جذاب P/S پایین گروه نیز در این میان خالی از لطف نیست). درک رفتار سودآوری در این صنعت، نیازمند کالبدشکافی دقیق تقویم زراعی و ساختار عملیاتی شرکتها است.
تقویم زراعی و چالشهای جغرافیایی کشت (بهاره و پاییزه)
همانگونه که میدانیم، چغندرقند به دو صورت بهاره و پاییزه کشت میشود. کشت پاییزه عمدتاً در مناطق جنوبی کشور، کرمانشاه و گلستان انجام میشود، در حالی که کشت بهاره بیشتر در خراسان و مناطق غرب کشور متداول است. شرکتهای قندی نیز به فراخور سیاستها، ظرفیتهای خطوط تولید و موقعیت جغرافیایی خود از این دو نوع کشت بهره میبرند.
اقتصاد شرکتهای قندی ذاتاً فصلی است و جریان ورود مواد اولیه به کارخانه در طول سال یکنواخت نیست؛ بنابراین، رشد چشمگیر سودآوری در نیمه اول سال، دقیقاً انعکاسِ عملیات شرکتهایی است که چرخهی تولید آنها بر مبنای چغندر پاییزه تنظیم شده است. کارخانههای مستقر در قطبهای کشت پاییزه، به دلیل دسترسی زودهنگام به ماده اولیه در بهار و تابستان، اوج فعالیت و شناسایی سود خود را در نیمه نخست سال به ثبت میرسانند و صورتهای مالی آنها زودتر از سایرین چهرهای پررونق به خود میگیرد.
بررسی اهرم نرخگذاری و همبستگی با دلار
حدود ۲۰ تا ۳۰ درصد شکر مصرفی در کشور از طریق واردات تامین میشود و صنعت قند و شکر از جمله صنایعی است که توانسته نرخهای فروش محصولات خود را بهخوبی با تورم عمومی و نرخ ارز تعدیل کند. برای درک بهتر این جهش ارزی و اثرات آن بر صورتهای مالی، کافی است به روند تغییرات نرخ خرید چغندر نگاهی بیندازیم:
نرخ خرید چغندر از ۱۷۰۰ تومان در سال ۱۴۰۱، در مصوبات جدید به ۹۳۰۰ تومان رسیده است.
این در حالی است که دلار نیمایی در سال ۱۴۰۱ حدود ۳۰ هزار تومان بود و در ابتدای سال جاری (هنگام اعلام نرخ جدید چغندر)، نرخ نیما در محدوده ۱۴۰ هزار تومان قرار داشته است.
نکته طلایی و فرصت پیشروی بازار
به دلیل تفاوت در تقویم زراعی و ساختار تأمین مواد اولیه، این پتانسیل مهم هنوز در صورتهای مالی دو گروه از شرکتهای این صنعت نمایان نشده و از دید بسیاری از فعالان بازار پنهان مانده است:
شرکتهای منحصراً بهاره: شرکتهایی که فعالیت اصلی آنها صرفاً با چغندر بهاره است و هیچگونه جذبی در چغندر پاییزه ندارند. فصل اصلی عملیات، تولید و جذب ماده اولیه این کارخانهها در نیمه دوم سال (بهویژه فصل پاییز و زمستان) رخ میدهد؛ بنابراین، گزارشهای ۶ ماهه آنها تصویر واقعی و کاملی از پتانسیل سودآوری سالانه این شرکتها را نشان نمیدهد و این نمادها عملاً جاماندگانِ گروه محسوب میشوند.
قندیهای شرق کشور: کارخانههایی که معمولاً برای اینکه چرخ کارخانه نخوابد و خطوط تولید از جریان نیفتند، مجبورند چغندر پاییزه را با نرخها و کرایههای حمل بسیار بالا از مناطق دوردست تامین کنند. این شرکتها در نیمه نخست سال عملاً از فعالیت بهار خود سود خاصی نمیبرند و با هزینههای سنگین دست و پنجه نرم میکنند؛ اما با ورود محصول بهاره و تغییر زنجیره تأمین در نیمه دوم سال، ساختار هزینهای آنها تعدیل شده و این نمادها نیز میتوانند جزو گزینههای جذاب تحلیلی برای میانمدت قرار گیرند.
جمعبندی تحلیلی
با توجه به ماهیت فصلی صنعت قند و تاخیر زمانی در انعکاس سود شرکتهای بهاره و شرقی، اثرات مثبت تحولات نرخی، افزایش نرخ شکر و حاشیهسودهای جذاب هنوز در گزارشهای ۶ ماهه این دسته از نمادها دیده نشده است. تحلیل عمیق و رصد مستمر گزارشهای فعالیت ماهانه (منتشرشده در سامانه کدال) این نمادهای جامانده در مقطع کنونی، به فعالین بازار با دیدگاه میانمدت توصیه میشود تا پیش از انتشار گزارشهای ۹ ماهه و ۱۲ ماهه، این موقعیتهای پنهان شناسایی شوند.
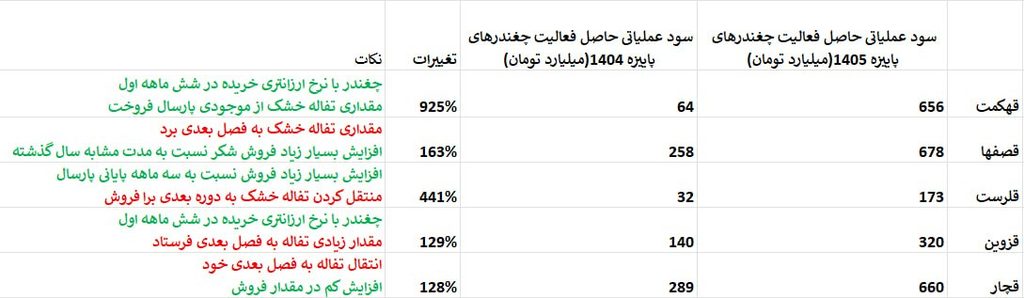
خرید چغندر ارزانتر در قهکمت و قزوین بعلت عیار پایینتر و در نتیجه احتمالا تولید بیشتر تفاله خشک (افزایش نرخ زیادی داشته) در دوره مورد بررسی داشته
سال مالی قلرست 31/4 میباشد و تولیدات و فروش فقط مربوط به سه ماهه آخر در نظر گرفته شده است.